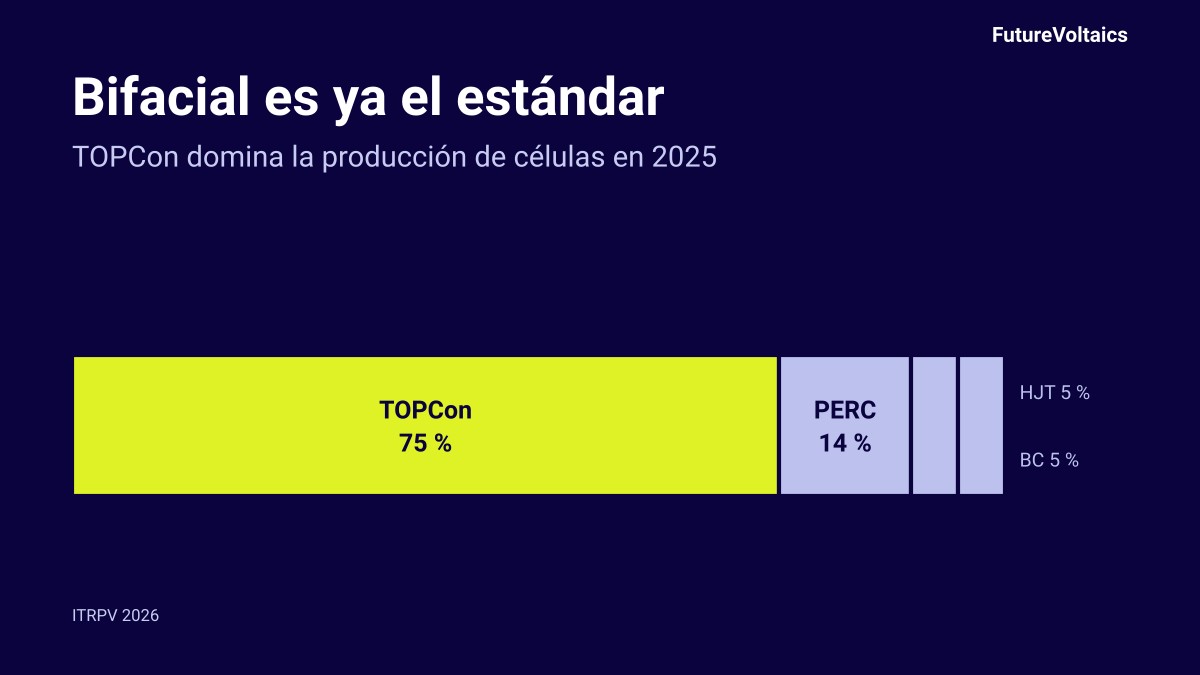
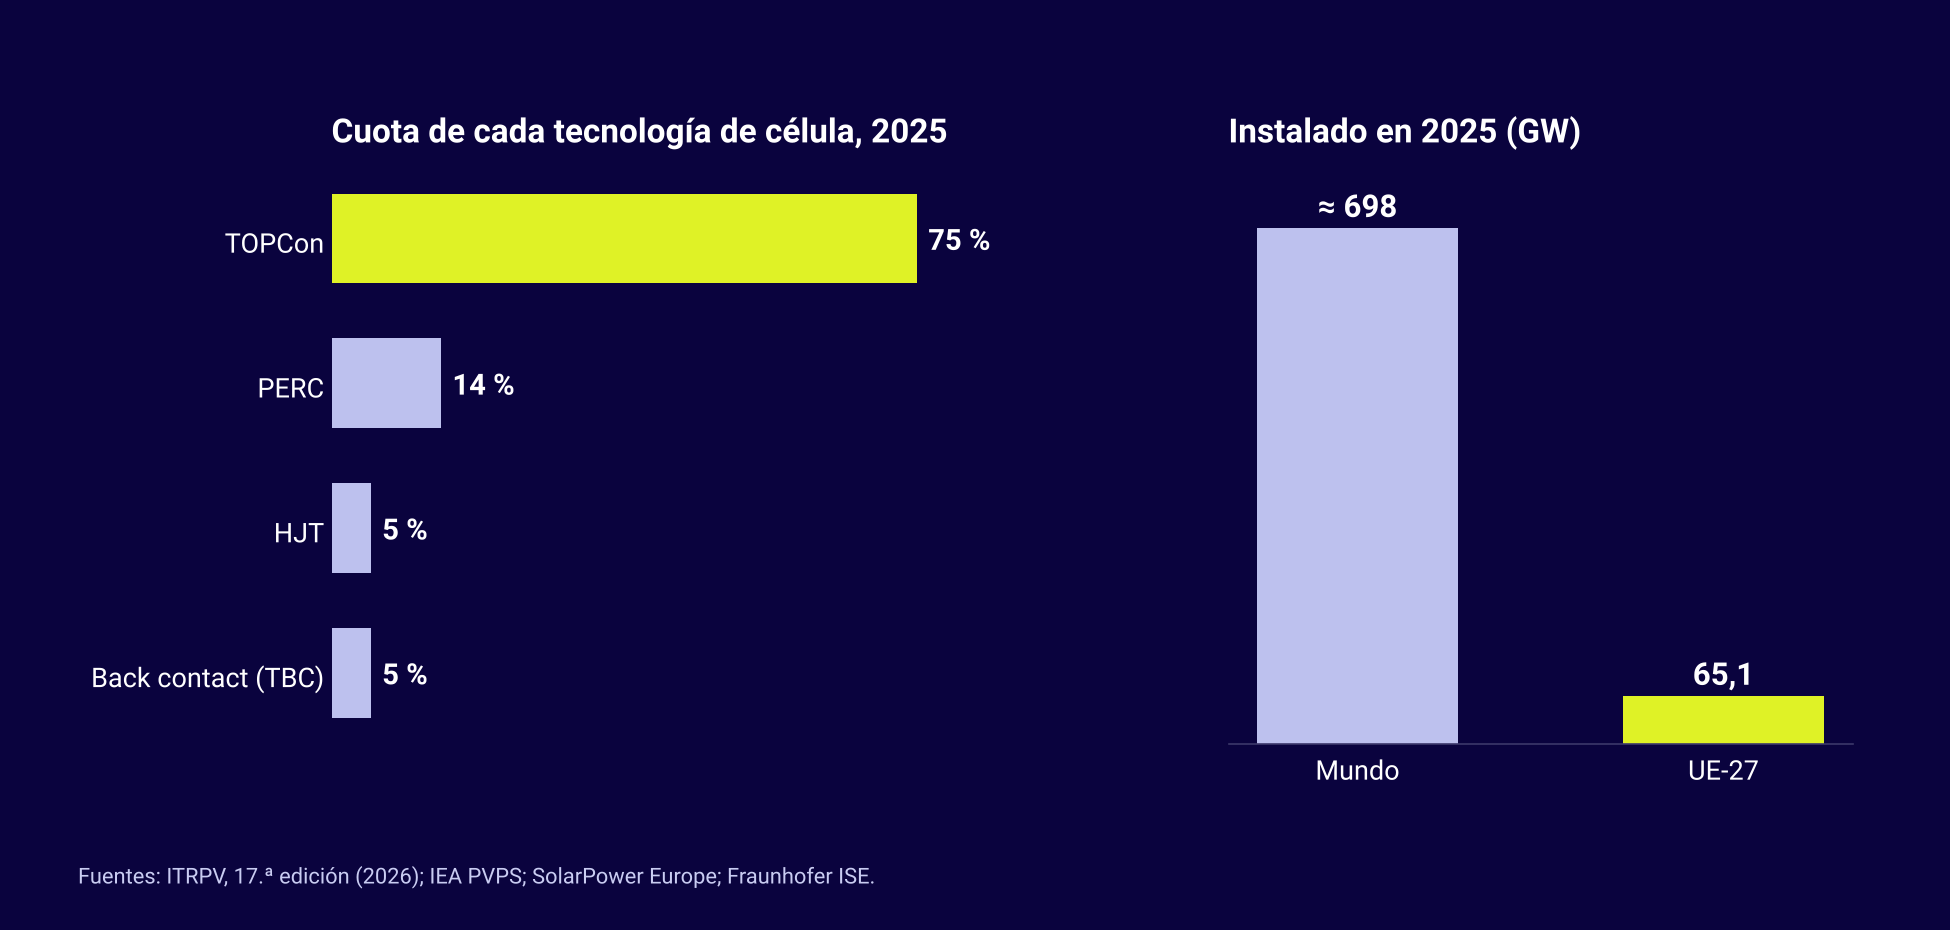
En 2025 se instalaron en el mundo entre 664 y 698 GW de fotovoltaica, según la fuente, y 65,1 GW en la Unión Europea. Casi todo lo que se fabrica ya es bifacial: el ITRPV estima que en torno al 90 % de las células son bifaciales, camino del 95 %. La tecnología dominante es TOPCon, con cerca del 75 % de la producción de células en 2025.
Cuánto se instala
| 2025 | Acumulado a finales de 2025 | |
|---|---|---|
| Mundo | 664 GW (SolarPower Europe) · ≈ 698 GW (IEA PVPS) | ≈ 2.974 GW (IEA PVPS) |
| Unión Europea (UE-27) | 65,1 GW | 309,9 GW |
China instaló 382 GW, el 57 % del total mundial. La UE, como mercado único, sería el segundo del mundo, aunque en 2025 instaló algo menos que en 2024 (65,6 GW). Europa concentra el 17 % de la potencia fotovoltaica acumulada del planeta.
Las dos cifras mundiales de 2025 no coinciden porque cada organización usa su propio método; en ambos casos 2025 fue un nuevo récord.
Qué tecnologías de célula se fabrican
| Tecnología | Cuota en 2025 | Qué es |
|---|---|---|
| TOPCon | ≈ 75 % | Célula de silicio tipo n con contacto pasivado. Es el nuevo estándar de la industria. |
| PERC | ≈ 14 % | La tecnología dominante hasta 2023, en retirada. |
| HJT (heterounión) | ≈ 5 % | Capas de silicio amorfo sobre silicio cristalino. Es la más bifacial. |
| Contacto trasero (BC) | ≈ 5 % | Todos los contactos en la cara posterior; más eficiencia frontal, menos bifacialidad. |
TOPCon superó a PERC en 2024 y en 2025 ya dominaba la producción. Para la próxima década, el ITRPV prevé que TOPCon siga liderando, que las células de contacto trasero lleguen al 28 % y que las células tándem de silicio alcancen en torno al 17 % hacia 2036.
Bifacial ya no es una opción premium
Una célula bifacial capta luz por las dos caras. Hace unos años era un producto especial; hoy es lo normal. El ITRPV estima que alrededor del 90 % de las células son bifaciales y que la cifra subirá al 95 %. Según su edición de 2026, la diferencia de precio de los módulos bifaciales y tipo n prácticamente ha desaparecido.
Con esa cuota, nuestra estimación es que unos 600 GW de lo instalado en el mundo en 2025 fueron módulos bifaciales.
No todas las tecnologías aprovechan igual la cara trasera. La bifacialidad es mayor en HJT, algo menor en TOPCon y menor en PERC y en las células de contacto trasero.
¿Y en Europa?
No hay estadísticas públicas de cuota por tecnología solo para Europa, pero el origen de los módulos lo explica: en 2025, alrededor del 96 % de los módulos y sus componentes se fabricaron en Asia, y la UE tiene menos de 5 GW al año de capacidad de fabricación de células. Europa instala, por tanto, básicamente las mismas tecnologías que el resto del mundo: módulos TOPCon bifaciales.
Si la proporción de bifaciales es la misma, estimamos que más de 55 GW de los 65,1 GW instalados en la UE en 2025 fueron bifaciales.
Por qué nos importa
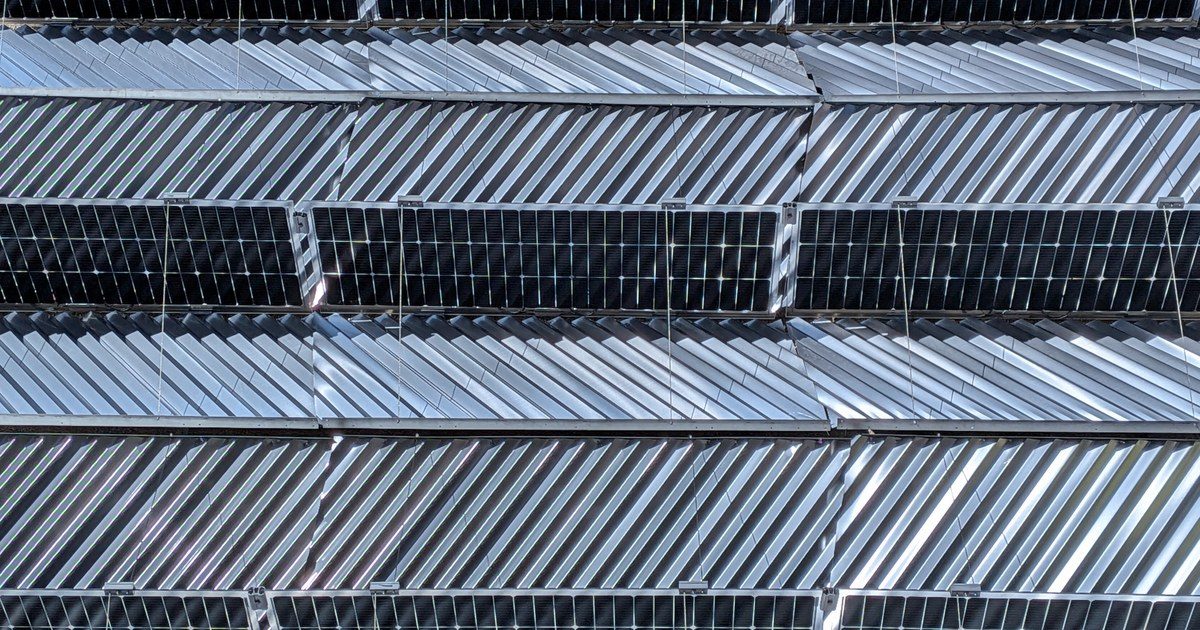
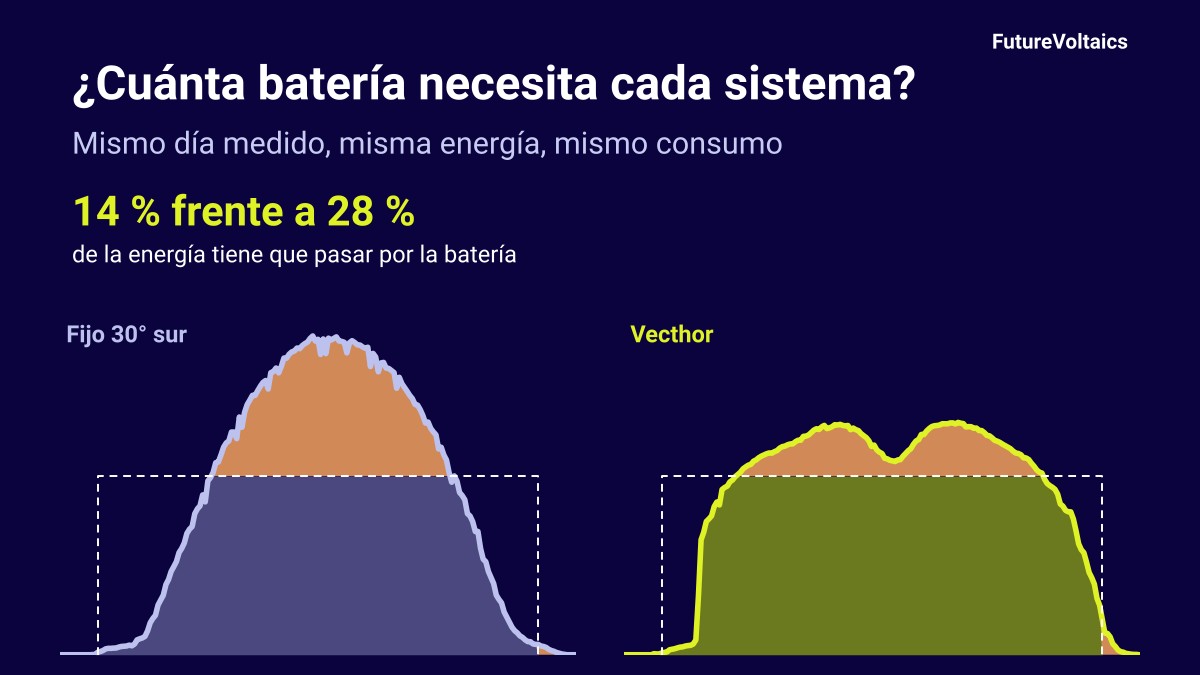
En una instalación convencional inclinada al sur, la cara trasera de un panel bifacial aporta un extra modesto. En un panel vertical orientado este-oeste, como Vecthor, las dos caras trabajan a pleno rendimiento: una por la mañana y otra por la tarde. Ahí la bifacialidad deja de ser un extra y pasa a decidir la mitad de la producción.
Que el módulo bifacial sea hoy el estándar, y sin sobreprecio, es lo que hace que la fotovoltaica vertical sea competitiva. Lo explicamos en Cómo funciona Vecthor y en nuestro post sobre la producción hora a hora.
Preguntas frecuentes
¿Qué porcentaje de los paneles solares son bifaciales? El ITRPV estima que en torno al 90 % de las células que se fabrican son bifaciales, y prevé que llegue al 95 % en la próxima década.
¿Cuál es la tecnología de célula más usada? TOPCon, con cerca del 75 % de la producción de células de silicio en 2025. PERC, la anterior, bajó al 14 %.
¿Cuánta fotovoltaica se instaló en 2025? Entre 664 y 698 GW en el mundo, según la fuente, y 65,1 GW en la Unión Europea.
¿Qué tecnología es mejor para un panel vertical? La que tenga más bifacialidad, porque las dos caras producen. HJT es la más bifacial y TOPCon la siguiente; las de contacto trasero lo son menos.